
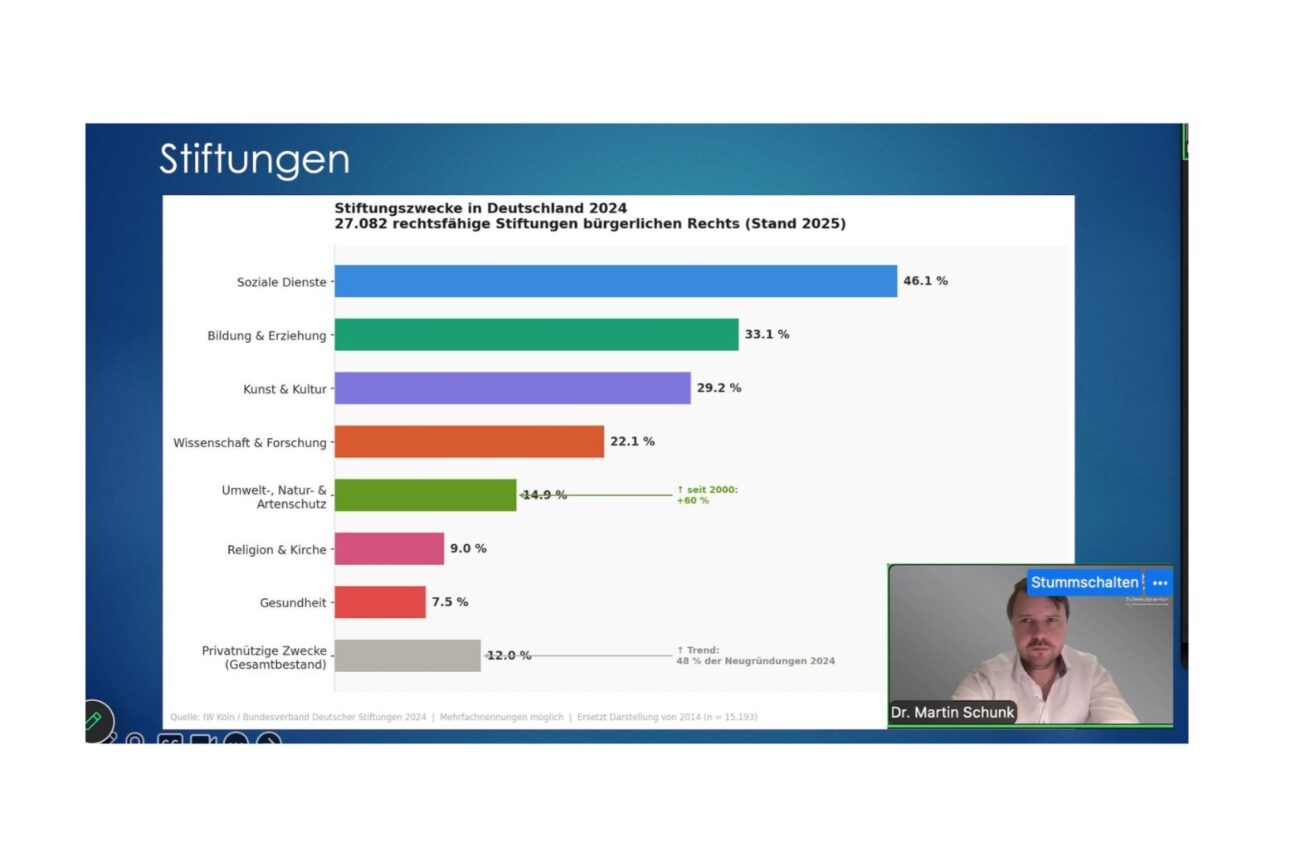
Zwei Wochen, zwei Seminare, zwei Themen, die für jeden Verein und jede Stiftung zentral sind: Buchführung und Management. Beide Veranstaltungen zeigen, dass gute Vereinsarbeit mehr verlangt als Engagement allein. Sie braucht klare Regeln, verlässliche Zahlen und eine Strategie, die über das Tagesgeschäft hinausreicht.
Zwei Seminare, ein gemeinsames Ziel
Letzte Woche ging es im Vereins- und Stiftungszentrum um Buchführung. Diese Woche folgte das Seminar an der Gilberto-Bosques-Volkshochschule in Berlin, das sich mit Management und Finanzierung beschäftigte. Beide Veranstaltungen behandelten Fragen, die für Vereine und Stiftungen grundlegend sind.
Buchführung: Gemeinnützigkeit braucht klare Grenzen
Gemeinnützige Organisationen unterliegen einem umfangreichen Regelwerk. Dazu gehören allgemeine Grundsätze des Gemeinnützigkeitsrechts, formelle Voraussetzungen und Regeln zur wirtschaftlichen Betätigung. Besonders wichtig ist die Trennung von Zweckbetrieb und wirtschaftlichem Geschäftsbetrieb. Ein Zweckbetrieb muss unabdingbar, geeignet und wettbewerbsneutral sein.
Auch Mitgliedsbeiträge verdienen Aufmerksamkeit. Zahlen Mitglieder im Kern für eine Leistung, die sie gezielt nutzen, handelt es sich steuerlich nicht um einen echten Mitgliedsbeitrag. Solche unechten Beiträge sind steuerbar.
Transparenz ist ein weiteres zentrales Thema. Zu den vier Grundprinzipien, nach denen Führungspersonal gemeinnütziger Organisationen steuert, gehören Transparenz und Rechenschaftslegung. Dazu zählt auch die Offenlegung von Jahresabschlüssen. Transparenz schafft Vertrauen bei Mitgliedern, Spendern und Förderern.
Verantwortung des Vorstands
Vorstände tragen Verantwortung, auch wenn sie ehrenamtlich tätig sind. Wer beispielsweise keine Steuererklärung beim Finanzamt einreicht, kann dem Verein gegenüber haften. Dasselbe gilt, wenn Mitgliedsbeiträge nicht regelmäßig eingezogen werden, denn dem Verein können Beitrags- und Zinsverluste entstehen.
Gleichzeitig gibt es eine wichtige Erleichterung. Nach § 31a BGB haften ehrenamtliche Vorstände nur bei Vorsatz und grober Fahrlässigkeit, sofern sie ihre Tätigkeit überwiegend unentgeltlich ausüben und keine Vergütung von mehr als 3.300 Euro im Jahr erhalten. Diese Regelung geht auf das Gesetz zur Stärkung des Ehrenamts von 2013 zurück.
Spenden und Zustiftungen
Auch bei Spenden lohnt ein genauer Blick. Eine Spende ist zeitnah für den Satzungszweck zu verwenden. Eine Zustiftung dagegen wird dem Grundstockvermögen einer Stiftung zugeführt. Das Kapital bleibt dauerhaft erhalten, und nur die Erträge werden für den Zweck eingesetzt.
Zustiftungen bieten zudem einen steuerlichen Vorteil. Nach § 10b Abs. 1a EStG lassen sich bis zu 1 Million Euro als Sonderausgaben geltend machen, bei zusammenveranlagten Ehegatten bis zu 2 Millionen Euro. Der Betrag kann frei auf bis zu zehn Jahre verteilt werden und kommt zusätzlich zum regulären Spendenabzug.
Management: Von der Mission zur Wirkung
Management beginnt bei der Mission. Aus ihr leiten sich die Ziele ab. Neben finanziellen Zielen zählen dabei auch Ziele für Anspruchsgruppen wie Mitarbeitende, Spender und Fördermittelgeber. Am Ende steht die Frage, welche Wirkung die Organisation für ihren gemeinnützigen Zweck erzielt.
Der Managementzyklus nach Haric macht deutlich, dass Management kein abgeschlossener Prozess ist. Er umfasst Analyse, Zielsetzung, Planung und Entscheidung, aber auch Organisation, Delegation, Koordination, Mitarbeiterführung und Kontrolle. Dieser Kreislauf wiederholt sich fortlaufend.
Ein strukturierter Rahmen hilft dabei. Das Non-Profit-Managementkonzept nach Helmig und Boenigk beschreibt acht Bausteine, von der Analyse des Sektors über Mission, Ziele und Strategien bis zur Kontrolle des Erfolgs.
Finanzierung ist Teil des Managements
Finanzierung gehört zum Management. Finanzmanagement umfasst alle Tätigkeiten, die mit der Beschaffung, Anlage oder Rückzahlung von Geld- oder Sachvermögen zusammenhängen. Ziel ist eine sichere finanzielle Situation, die die Erfüllung der Mission sicherstellt.
Dabei geht es um mehr als Geldspenden. Fundraising bedeutet, alle benötigten Ressourcen zu beschaffen, also Geld, Sachmittel und Dienstleistungen. Ressourcen kommen von Privatpersonen, Unternehmen, Förderstiftungen, Behörden oder aus eigenen Leistungsentgelten.
Ein Beispiel aus dem Seminar zeigt, wie das funktioniert. Eine Tafel braucht Mitarbeitende, Transporter und Räumlichkeiten. Statt Geld für Fahrzeuge zu sammeln, wurde die Ressource direkt beschafft: Unternehmen stellten Transporter als Sachleistung zur Verfügung, ein Reifenhersteller lieferte Reifen. Geld ist in diesem Fall nur ein Weg, nicht das Ziel.
Auch die Beziehung zu Privatpersonen zählt. Laut den Seminarunterlagen ist die Gewinnung neuer Spender fünfmal so teuer wie die Bindung bestehender. Regelmäßige Berichte darüber, was eine Spende bewirkt, unterstützen diese Bindung.
Was Sie daraus mitnehmen können
Buchführung und Management ergänzen sich. Klare Zahlen ermöglichen gute Entscheidungen, und eine klare Strategie gibt den Zahlen ihren Sinn. Wer beides zusammen denkt, stärkt die Handlungsfähigkeit seines Vereins oder seiner Stiftung.
Die wichtigsten Fragen lassen sich so zusammenfassen: Ist klar, welche Mittel zweckgebunden sind? Sind Zweckbetrieb und wirtschaftlicher Geschäftsbetrieb sauber getrennt? Kennen die Verantwortlichen ihre Pflichten? Und lassen sich die Ziele an konkreten Wirkungen messen?
Wenn Sie in Ihrem Verein oder Ihrer Stiftung Buchführung, Management oder Finanzierung professionell aufstellen möchten, nehmen Sie gern Kontakt mit uns auf.
Ansprechpartner
Unsere Empfehlung
Dr. Schunk führt im Jahr 2026 Webinare zum Thema Nachhaltigkeit durch.
Nähere Informationen hierzu unter Webinare.
Unsere nächsten Seminare
Newsroom
Nachhaltigkeit als Erfolgsfaktor